Responsabilité civile étudiant : obligations et couverture
Tu renverses ton café sur l’ordinateur d’un camarade, ton lave-linge inonde l’appartement du dessous, tu blesses un coéquipier au foot : dans ces trois cas, c’est ta responsabilité civile qui joue. Au lycée, l’assurance scolaire s’en occupait souvent sans que tu y penses. Après le bac, plus rien n’est automatique, et c’est souvent au moment de l’inscription qu’on découvre la question, quand l’établissement réclame une attestation.
La responsabilité civile en deux phrases
Le principe est posé par l’article 1240 du Code civil : celui qui cause un dommage à autrui par sa faute doit le réparer. L’article suivant ajoute la négligence et l’imprudence. Autrement dit, pas besoin d’avoir voulu le dommage pour devoir le payer.
L’assurance responsabilité civile, souvent appelée « RC vie privée » ou « RC chef de famille », prend ce paiement en charge à ta place. Elle couvre trois types de dommages causés à un tiers :
- les dommages corporels, quand une personne est blessée ;
- les dommages matériels, quand un objet ou un bien est abîmé ;
- les dommages immatériels qui en découlent, par exemple une perte de revenus liée à la blessure.
La nuance qui compte : elle protège les autres contre toi, jamais toi contre toi-même. Tes propres blessures relèvent d’autres garanties, on y revient plus bas.
Est-elle obligatoire pour un étudiant ?
Non, aucune loi n’impose à tous les étudiants une assurance responsabilité civile. Mais plusieurs situations de ta vie étudiante l’exigent, directement ou par un autre contrat qui la contient. Je les ai réunies avec leur base légale, parce que c’est ce qu’on te demandera de justifier.
| Situation | Ce qui est exigé | D’où vient l’obligation |
|---|---|---|
| Location d’un studio ou d’une chambre | Assurance habitation, risques locatifs | Loi du 6 juillet 1989, article 7 |
| Résidence universitaire | Attestation d’assurance habitation | Règlement de la résidence |
| Inscription à l’université ou en école | Attestation de RC, selon l’établissement | Règlement intérieur |
| Stage en entreprise | Couverture RC précisée dans la convention | Code de l’éducation |
| Sport en club ou à l’association sportive | RC souscrite par le club pour ses licenciés | Code du sport, article L321-1 |
| Trottinette électrique, gyroroue | Assurance spécifique, comme un deux-roues | Code des assurances, article L211-1 |
| Chien de 1re ou 2e catégorie | RC propre à l’animal | Code rural, article L211-14 |
Le cas le plus fréquent est le logement. Dès que tu signes un bail, tu dois t’assurer contre les risques locatifs et le prouver à la remise des clés. Or la quasi-totalité des contrats habitation ajoutent une RC vie privée : en assurant ton studio, tu règles donc souvent les deux questions. Si tu hésites encore entre résidence universitaire ou studio, sache que l’obligation d’assurance vaut dans les deux cas.
Ce que la garantie couvre, situation par situation
Les pages d’assureurs listent des principes. Ce qui t’aide vraiment, c’est de savoir quelle assurance paie dans les situations que tu vas rencontrer. Voici les plus courantes, avec la garantie qui intervient.
| Ce qui arrive | Qui paie ? |
|---|---|
| Tu renverses un verre sur l’ordinateur d’un ami, posé sur sa table | Ta RC vie privée |
| Tu casses l’ordinateur qu’il t’a prêté pour le week-end | Souvent personne : les biens confiés sont fréquemment exclus |
| Ton lave-linge fuit chez le voisin du dessous | Ton assurance habitation (dégât des eaux) |
| Un feu de casserole noircit la cuisine de ton studio | Ton assurance habitation (risques locatifs) |
| Tu blesses un joueur lors d’un foot entre amis | Ta RC vie privée |
| Même accident pendant un match officiel de ton club | La RC du club, via ta licence |
| À vélo, tu rayes une voiture en la frôlant | Ta RC vie privée, y compris en vélo à assistance électrique limité à 25 km/h |
| En trottinette électrique, tu renverses un piéton | L’assurance obligatoire de la trottinette, pas ta RC |
| Tu te fais une entorse au ski | Pas la RC : Sécurité sociale, complémentaire santé, éventuelle GAV |
| Pendant ton job d’été, tu abîmes du matériel du client | La RC de ton employeur |
Le contraste entre les deux premières lignes surprend presque tout le monde. Le même ordinateur, le même verre, mais une prise en charge différente selon que l’objet t’avait été confié ou non. C’est l’exclusion la plus fréquente des contrats de RC vie privée, et elle concerne directement la vie étudiante : ordinateurs prêtés, matériel emprunté à la fac, appareil photo d’un ami.
Pourquoi certains dommages restent à ta charge
Une assurance de responsabilité civile repose sur une idée simple : réparer un accident que tu as causé à quelqu’un d’autre. Tout ce qui sort de ce cadre est exclu, ou renvoyé vers une autre garantie.
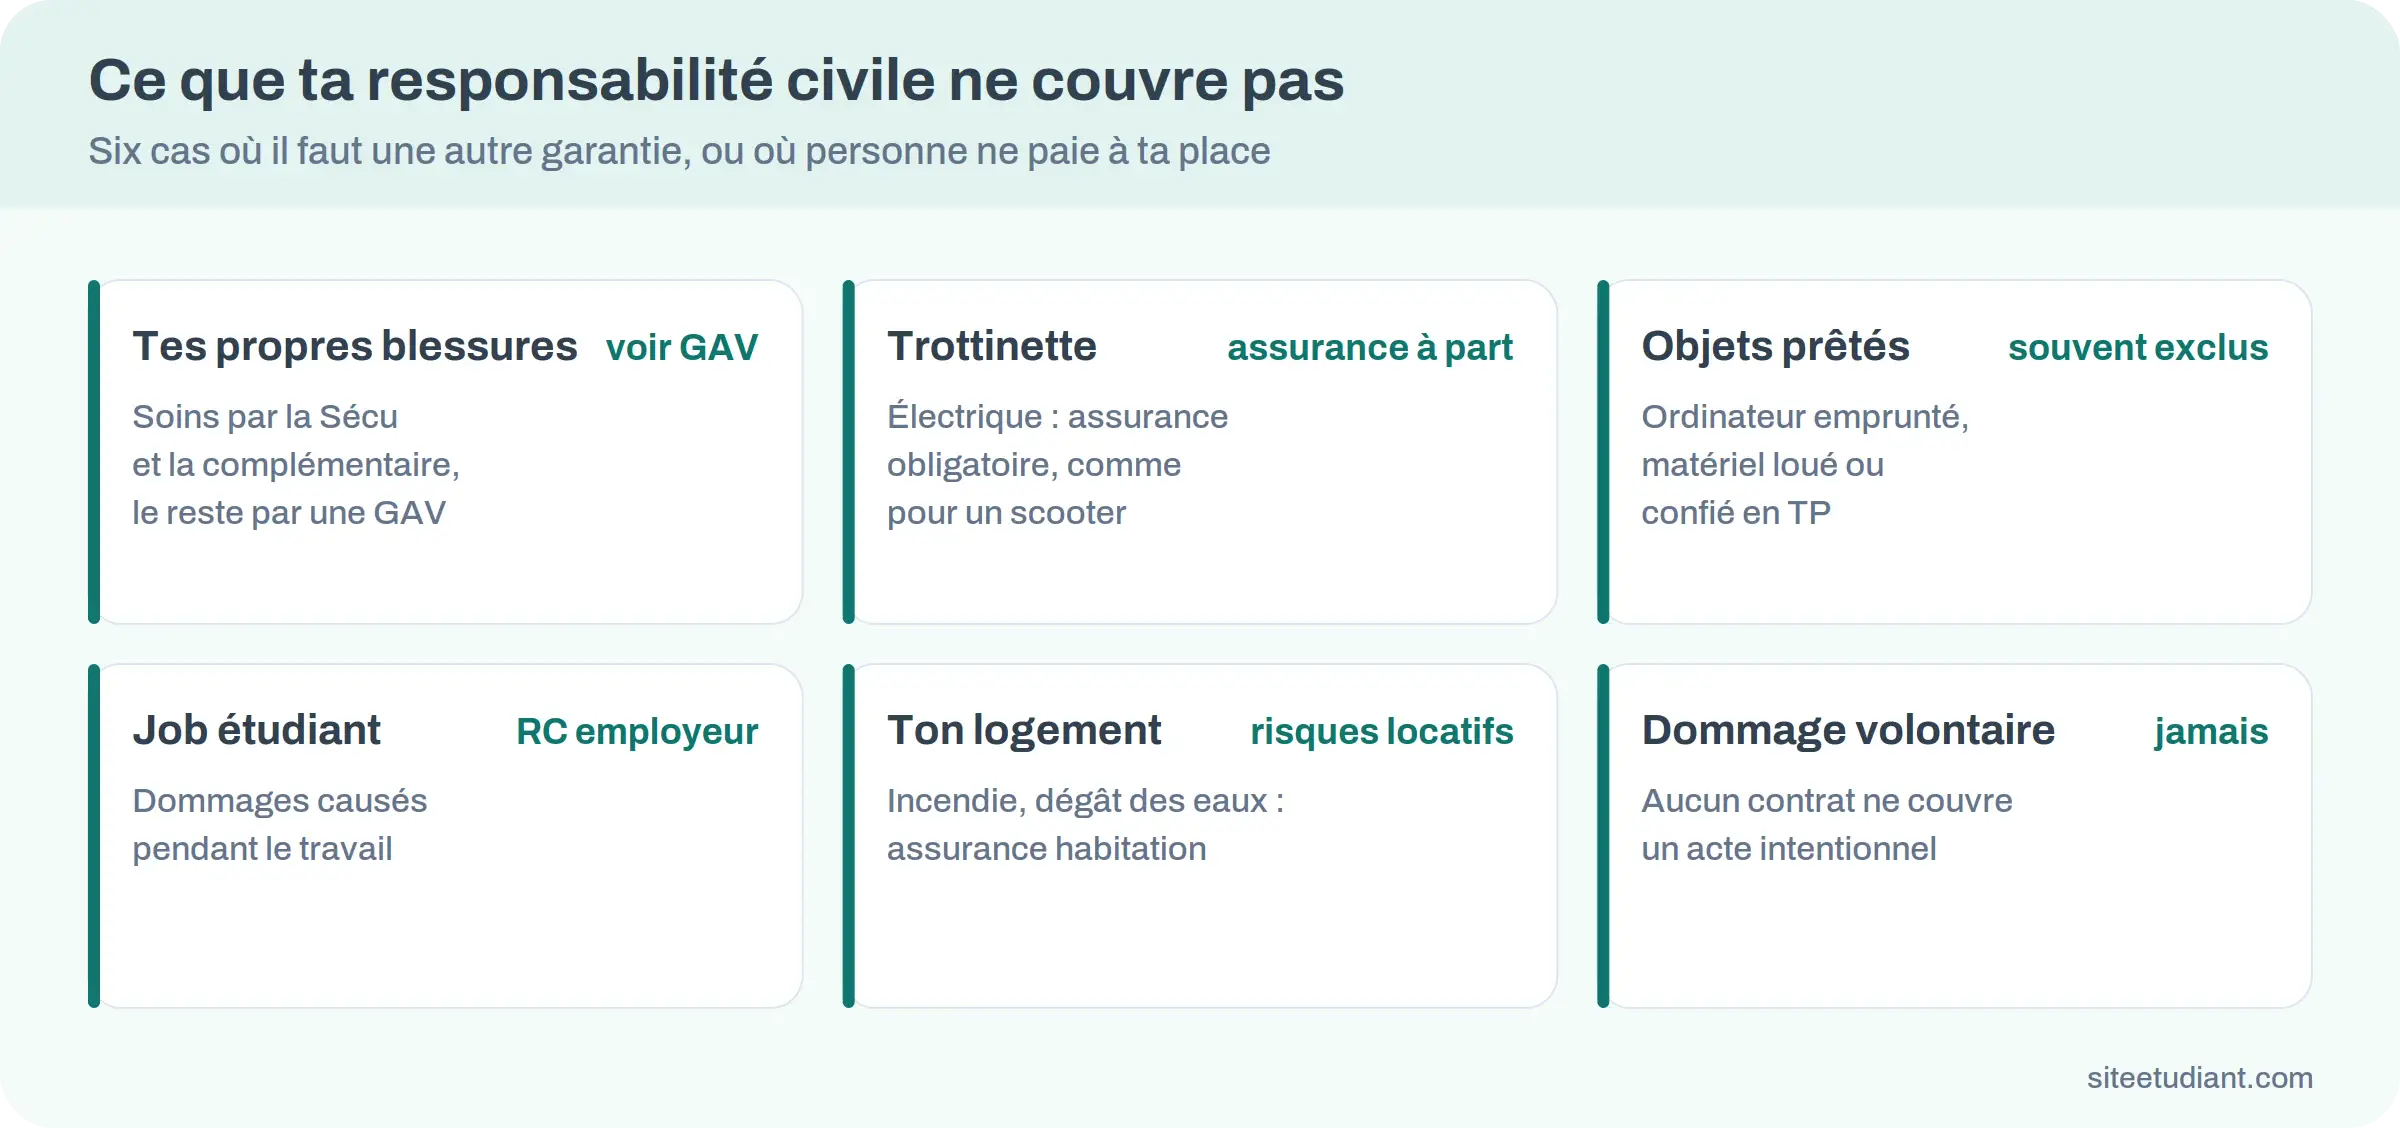
Les véhicules à moteur, trottinettes électriques et gyroroues comprises, ont leur propre assurance obligatoire. Les dommages causés pendant un travail rémunéré relèvent de l’employeur. Les dommages volontaires ne sont jamais couverts, et une soirée qui dégénère en casse délibérée restera à la charge de son auteur.
Pour tes propres blessures, la couverture de base passe par la Sécurité sociale, à laquelle tous les étudiants sont rattachés depuis la fin du régime étudiant en 2019, puis par ta complémentaire santé. La garantie des accidents de la vie, facultative, indemnise en plus les séquelles d’un accident domestique ou de loisir, comme une invalidité. C’est elle, et non la RC, qui répond à la question « et si c’est moi qui suis blessé ? ».
Reste la franchise. Sur les dommages matériels, beaucoup de contrats laissent une somme fixe à ta charge, précisée dans le tableau des garanties. Pour une petite casse, il arrive donc que l’assurance ne verse rien. Ce tableau indique aussi les plafonds, en général de plusieurs millions d’euros pour les dommages corporels, beaucoup moins pour les dommages matériels.
Es-tu déjà couvert par le contrat de tes parents ?
Très souvent, oui. La multirisque habitation de tes parents contient une RC vie privée qui couvre en général « l’assuré, son conjoint et ses enfants ». Tout se joue sur la définition de l’enfant couvert. Prends les conditions générales du contrat, repère la page des définitions et vérifie ces quatre points :
- L’âge limite : certains contrats couvrent les enfants jusqu’à 25 ans, d’autres jusqu’à 26 ou 28 ans s’ils poursuivent des études.
- Le lien avec le foyer : enfant rattaché fiscalement, enfant à charge, ou enfant vivant sous le même toit. Cette dernière formule peut t’exclure dès que tu loues un studio.
- La zone couverte : un séjour Erasmus ou un stage à l’étranger n’est parfois couvert que pour une durée limitée, souvent quelques mois.
- Les extensions : certains contrats assurent aussi le logement étudiant de l’enfant, avec une surface maximale, ou excluent au contraire les stages.
Si les quatre réponses sont bonnes, demande simplement à l’assureur de tes parents une attestation à ton nom. Si l’une coince, tu devras souscrire ton propre contrat, ou faire ajouter une extension.
Souscrire sans payer deux fois
Trois formules existent, et elles se recoupent plus qu’on ne le croit.
La première, la plus complète, est la multirisque habitation à ton nom, dès que tu loues. Elle couvre ton logement et contient la RC vie privée. La deuxième est une RC seule, sans logement, proposée par les assureurs et les mutuelles étudiantes, parfois dans un pack avec une garantie accidents. Elle convient si tu vis chez tes parents sans être couvert par leur contrat. La troisième est l’extension du contrat familial.
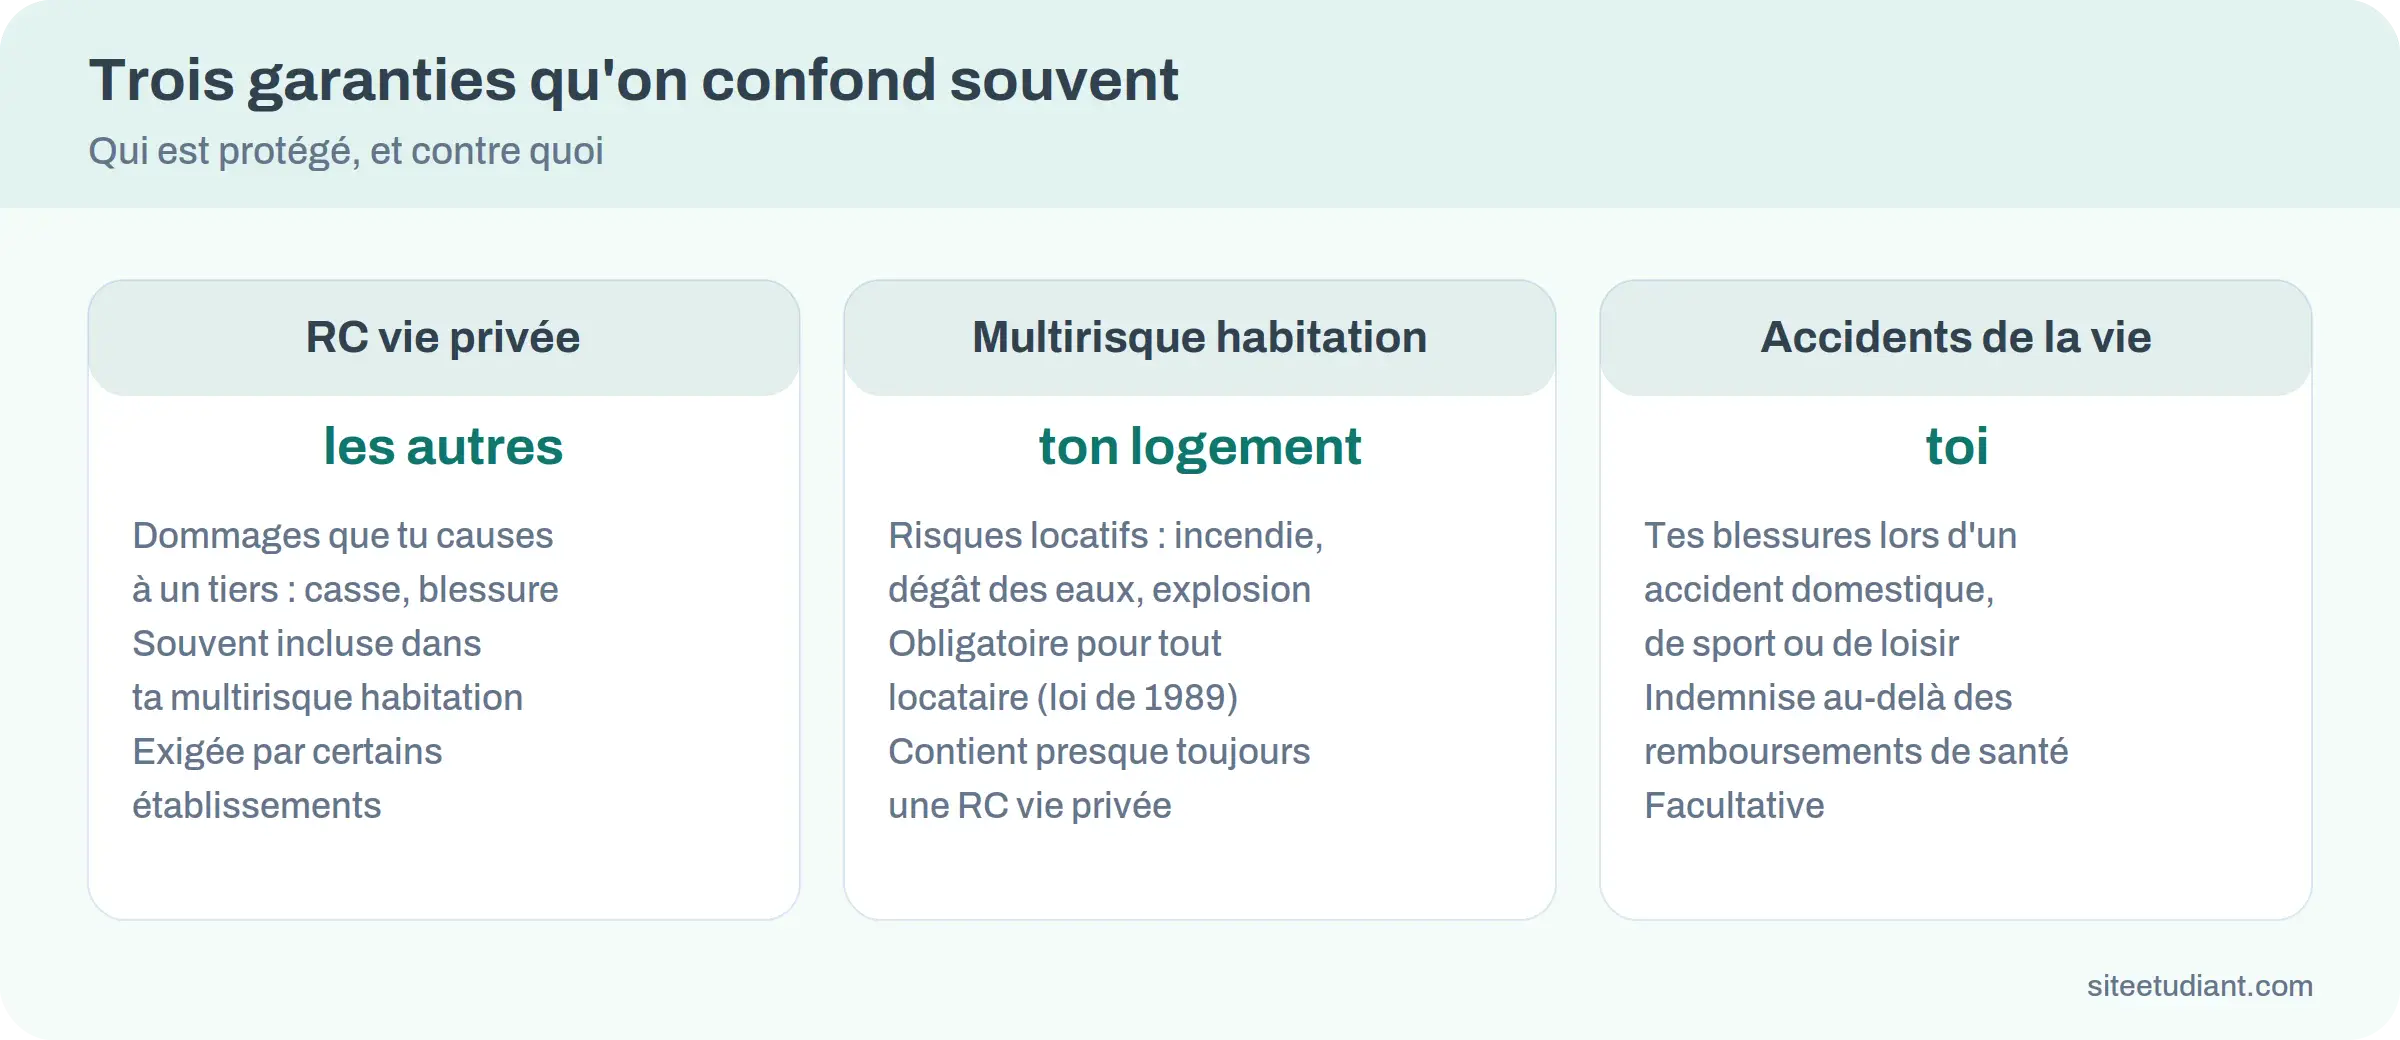
Le piège classique consiste à payer deux RC pour le même risque. Si tu es déjà couvert par le contrat de tes parents et que tu souscris un pack étudiant qui en contient une autre, les deux assureurs se partageront un éventuel sinistre, mais tu ne toucheras jamais deux fois l’indemnité. Autant garder une seule couverture solide.
Pour comparer deux offres, laisse le slogan de côté et regarde cinq lignes du tableau des garanties :
- le plafond pour les dommages corporels et celui pour les dommages matériels ;
- le montant de la franchise ;
- le sort des biens confiés, prêtés ou loués ;
- la zone géographique et la durée maximale d’un séjour à l’étranger ;
- la couverture pendant un stage, mentionnée ou non.
Deux règles du Code des assurances te protègent au moment de signer. Un contrat souscrit à distance, en ligne ou par téléphone, laisse 14 jours pour se rétracter. Et depuis la loi Hamon, entrée en vigueur en 2015, une assurance habitation se résilie à tout moment après un an, sans frais. Ces économies comptent dans un budget déjà serré par la CVEC de rentrée et le loyer : pour boucler le tien, regarde aussi les aides ouvertes aux non-boursiers ou la façon dont se calcule ton échelon de bourse.
Obtenir l’attestation qu’on te demande
L’attestation de responsabilité civile est un document d’une page, délivré par l’assureur. Dans la plupart des cas, tu la télécharges en quelques minutes dans l’espace client, ou tes parents la demandent au leur. Pour être acceptée, elle doit comporter :
- ton nom et ton prénom, et pas seulement celui du souscripteur ;
- la période de validité, qui doit couvrir toute l’année universitaire ;
- la mention de la garantie « responsabilité civile vie privée » ;
- pour un stage, la mention d’une couverture pendant le stage, si l’établissement l’exige.
Un conseil de méthode : garde-la en PDF dans un dossier « rentrée », avec ta carte d’identité et ton attestation de CVEC. Tu la fourniras plusieurs fois dans l’année, pour l’inscription, pour la convention de stage et parfois pour les travaux pratiques.
Pour un stage, la convention de stage comprend un article consacré à la responsabilité civile et aux assurances. C’est vrai aussi dans les formations courtes, où les stages arrivent dès la première année : si tu hésites entre les deux cursus, la différence de rythme est détaillée dans notre comparatif BTS ou BUT.
Colocation, Erasmus, job : les cas particuliers
Trois situations fréquentes en études supérieures sortent du schéma simple « un étudiant, un studio, un contrat ».
En colocation
Chaque colocataire répond des risques locatifs, et le bail peut exiger un contrat par personne ou un contrat commun qui les nomme tous. La responsabilité civile, elle, reste individuelle. Un contrat souscrit au seul nom d’un colocataire ne couvre pas forcément les dommages causés par les autres : chacun doit vérifier qu’il figure parmi les assurés, ou qu’il dispose de sa propre RC.
En Erasmus ou en stage à l’étranger
Il te faut deux couvertures distinctes. Pour la santé, la carte européenne d’assurance maladie, valable deux ans, suffit dans l’Union européenne ; hors d’Europe, une assurance santé privée devient nécessaire. Pour la responsabilité civile, l’établissement d’accueil demande souvent une attestation valable dans le pays et pour toute la durée du séjour.
Pendant un job ou une alternance
Dès que tu travailles, sous contrat de travail ou d’apprentissage, les dommages causés dans le cadre de ta mission relèvent de l’assurance de l’employeur. Ta RC vie privée reprend la main en dehors des heures de travail, sur le trajet à vélo ou à la pause entre collègues hors de l’entreprise.
Que faire en cas de sinistre ?
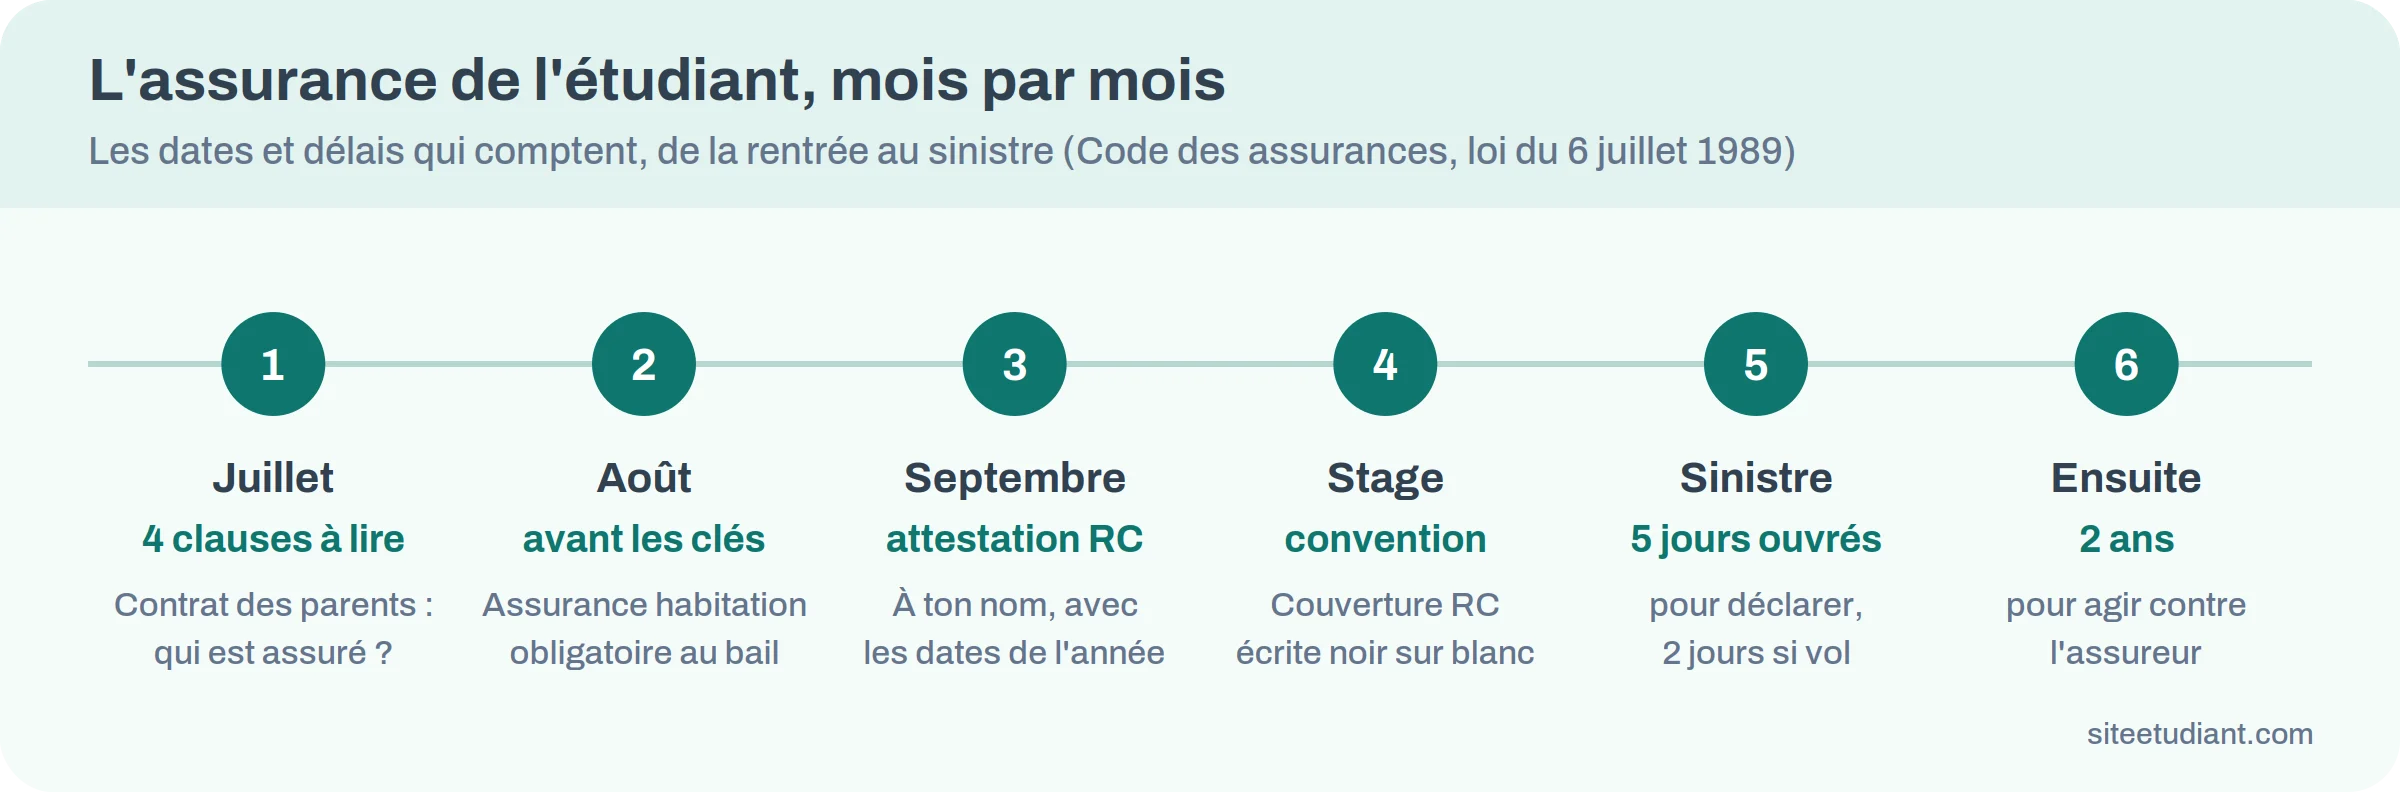
Le jour où le dommage arrive, le calendrier devient légal. Le Code des assurances fixe un délai de déclaration qui ne peut pas être inférieur à cinq jours ouvrés, deux en cas de vol. Ton contrat peut prévoir plus long, jamais plus court.
Concrètement, dans l’ordre :
- Note la date, l’heure, les circonstances, et prends des photos.
- Récupère le nom et les coordonnées de la personne lésée et des témoins.
- Déclare le sinistre à ton assureur, par écrit, dans le délai du contrat.
- Ne signe aucune reconnaissance de responsabilité sans son accord : le contrat peut la rendre inopposable.
- Garde toutes les factures et échanges jusqu’au règlement.
Le dégât des eaux mérite une mention à part, parce que c’est le sinistre le plus courant en logement étudiant. Depuis le 1er juin 2018, la convention IRSI entre assureurs simplifie les petits dossiers : jusqu’à 5 000 euros hors taxes de dommages par logement, c’est en principe l’assureur de l’occupant du local touché qui gère l’expertise et l’indemnisation. Remplis un constat amiable de dégât des eaux avec ton voisin, chacun l’envoie à son assureur, et ce sont eux qui règlent la suite entre eux.
Si l’assureur refuse ou traîne, tu disposes de deux ans pour agir contre lui, c’est la prescription biennale de l’article L114-1. Passé ce délai, le recours est perdu, même avec un dossier solide.
Du lycée aux études : ce qui change
Au lycée, l’assurance scolaire regroupe en général une responsabilité civile et une garantie accident. Elle n’est pas obligatoire pour les activités obligatoires, mais l’établissement l’exige pour les sorties et voyages facultatifs. Beaucoup de familles la prennent chaque année sans y penser.
Si tu as encore 17 ans à la rentrée, la situation est particulière. L’article 1242 du Code civil rend les parents responsables des dommages causés par leur enfant mineur qui habite avec eux : c’est d’abord leur RC qui joue, pas la tienne.
Après le bac, cette assurance ne suit pas. Personne ne la propose à la rentrée, et c’est à toi de vérifier ta couverture. Le bon moment, c’est l’été qui suit les résultats : une fois ton affectation connue, et même si tu as dû passer par Cyclades pour consulter tes résultats, prends dix minutes pour relire le contrat de tes parents avant de signer ton bail.
L’assurance responsabilité civile est-elle obligatoire pour un étudiant ?
Pas de manière générale. Elle devient nécessaire quand un bail, une convention de stage, un club de sport ou le règlement de ton établissement l’exige. Comme l’assurance habitation est obligatoire pour tout locataire et contient presque toujours une RC, la plupart des étudiants qui louent sont couverts de fait.
Comment obtenir une attestation de responsabilité civile ?
Télécharge-la dans l’espace client de ton assureur, ou demande-la à l’assureur de tes parents si tu es couvert par leur contrat. Vérifie qu’elle porte ton nom, les dates de l’année universitaire et la mention de la garantie responsabilité civile vie privée.
L’assurance habitation couvre-t-elle la responsabilité civile ?
Presque toujours. Une multirisque habitation contient une garantie de responsabilité civile vie privée, en plus des risques locatifs. Une assurance « risques locatifs seuls », plus rare, n’en contient pas : vérifie la ligne correspondante dans le tableau des garanties.
Suis-je couvert par l’assurance de mes parents ?
Souvent, si tu restes fiscalement rattaché à leur foyer et sous l’âge limite du contrat, fréquemment 25 à 28 ans. Lis la définition des personnes assurées dans les conditions générales : certains contrats exigent que l’enfant vive sous le toit familial.
La responsabilité civile couvre-t-elle un stage à l’étranger ?
Pas toujours. Beaucoup de contrats limitent la couverture hors de France à des séjours de quelques mois ou à certains pays. Pour un stage long ou un semestre Erasmus, demande une attestation précisant la zone et la durée couvertes, et lis l’article assurances de ta convention.
Combien de temps pour déclarer un sinistre ?
Le délai figure dans ton contrat et ne peut pas être inférieur à cinq jours ouvrés, deux en cas de vol. Déclare par écrit, en gardant une copie, et conserve photos et factures. Tu as ensuite deux ans pour agir contre l’assureur en cas de désaccord.
Cette semaine, demande à tes parents les conditions générales de leur contrat habitation et vérifie les quatre clauses. Si tu es couvert, télécharge l’attestation à ton nom et range-la avec tes papiers de rentrée. Sinon, fais assurer ton logement dès la signature du bail : c’est la voie la plus simple pour obtenir une RC complète.


